

Phát triển quỹ đầu tư: Mở thêm kênh vốn dài hạn cho bất động sản
Cập nhật lúc: 29/09/2026, 08:03

Cập nhật lúc: 29/09/2026, 08:03
Theo “Cẩm nang ngành Quản lý Quỹ Việt Nam 2026” do FiinGroup và FIDT phối hợp thực hiện, công bố ngày 22/9/2026, tổng tài sản quản lý của ngành đạt khoảng 846.000 tỷ đồng vào cuối tháng 6/2026, gấp 2,6 lần năm 2019. Tuy nhiên, tỷ lệ tài sản quản lý so với GDP mới ở mức 6,2%, cho thấy quy mô quản lý tài sản chuyên nghiệp còn khiêm tốn.
Đáng chú ý hơn là cơ cấu bên trong con số này. Khoảng 753.000 tỷ đồng, tương đương 89% tổng tài sản quản lý, thuộc các danh mục ủy thác. Tài sản ròng của các quỹ đầu tư chứng khoán chỉ khoảng 93.000 tỷ đồng, tương đương 0,7% GDP.
Sự chênh lệch cũng thể hiện ở tốc độ mở rộng sản phẩm. Theo thống kê của FiinGroup, tính đến cuối tháng 6/2026, số quỹ đầu tư chứng khoán tăng từ 46 quỹ năm 2019 lên 141 quỹ; tổng tài sản ròng giảm từ khoảng 100.000 tỷ đồng cuối năm 2025 xuống 93.000 tỷ đồng, trong bối cảnh thị trường kém thuận lợi và áp lực rút ròng kéo dài.
Ông Nguyễn Sang Lộc, Giám đốc Nghiệp vụ Quản lý Danh mục Dragon Capital.
Những số liệu trên đặt ra câu hỏi: Làm thế nào để sự gia tăng số lượng quỹ chuyển thành khả năng thu hút và duy trì nguồn vốn ổn định? Từ thực tế quản lý danh mục, ông Nguyễn Sang Lộc, Giám đốc Nghiệp vụ Quản lý Danh mục Dragon Capital nhìn nhận, một bộ phận nhà đầu tư cá nhân có xu hướng tìm kênh tiền gửi khi thị trường biến động. Ngay cả khi thị trường tăng điểm, vẫn có nhà đầu tư thua lỗ và quyết định rút vốn.
“Điều khó là khi thị trường có cơ hội tăng trở lại, nhà đầu tư vừa cắt lỗ thường vẫn e ngại quay lại, đồng thời không muốn mất khoản lãi đang có từ tiền gửi tiết kiệm. Vì vậy, có người rút vốn ngay trước khi thị trường phục hồi”, theo ông Nguyễn Sang Lộc.
Từ thực tế này, để thu hút và giữ chân nhà đầu tư, các công ty quản lý quỹ cần phát triển những sản phẩm phù hợp với khả năng chấp nhận rủi ro và thời gian đầu tư của khách hàng, nhất là khi thị trường biến động.
Ông Nguyễn Sang Lộc lấy ví dụ về Quỹ Đầu tư Cân bằng DC (DCBA) do Dragon Capital quản lý, với tỷ lệ phân bổ mục tiêu 60% vào cổ phiếu và 40% vào các tài sản như trái phiếu, tiền gửi và chứng chỉ tiền gửi. Cách phân bổ này phù hợp với những nhà đầu tư muốn tham gia thị trường cổ phiếu nhưng vẫn dành một phần vốn cho các tài sản có tính ổn định cao hơn.
“Khi giá cổ phiếu giảm, quỹ có thể dùng một phần tiền đang đầu tư vào trái phiếu hoặc tài sản khác để mua thêm cổ phiếu với giá phù hợp. Việc này được thực hiện theo kế hoạch đầu tư của quỹ.
Tuy nhiên, quỹ cân bằng vẫn có thể thua lỗ khi thị trường giảm. Vì vậy, nhà đầu tư cần chọn quỹ phù hợp với mục tiêu, thời gian đầu tư và khả năng chấp nhận rủi ro của mình”, Giám đốc Nghiệp vụ Quản lý Danh mục Dragon Capital lưu ý.
Báo cáo của FiinGroup cũng cho thấy, cổ phiếu chiếm khoảng 72% tổng tài sản của 92 quỹ được khảo sát, đại diện cho khoảng 89% tài sản ròng toàn ngành cuối năm 2025. Điều này cho thấy kết quả đầu tư của các quỹ phụ thuộc nhiều vào biến động của thị trường chứng khoán, đồng thời đặt ra nhu cầu phát triển thêm các quỹ trái phiếu, quỹ cân bằng và sản phẩm đầu tư dài hạn.
Với bất động sản, dữ liệu từu FiinGroup cho thấy ngành này đã có vị trí đáng kể trong danh mục đầu tư của các quỹ. Theo mẫu khảo sát 99 quỹ, đại diện khoảng 91% tài sản ròng toàn ngành cuối năm 2025, ngân hàng và bất động sản chiếm tổng cộng 47% giá trị danh mục. Riêng bất động sản tăng tỷ trọng từ 13% năm 2023 lên 20% năm 2025.
Tuy nhiên, tỷ trọng đầu tư vào chứng khoán bất động sản không đồng nghĩa với lượng vốn mới chảy trực tiếp vào các dự án. Khi quỹ mua cổ phiếu trên thị trường thứ cấp, giao dịch chủ yếu tạo thanh khoản và chuyển quyền sở hữu. Doanh nghiệp chỉ trực tiếp nhận thêm vốn thông qua các hoạt động huy động cụ thể, như phát hành cổ phiếu mới hoặc trái phiếu.
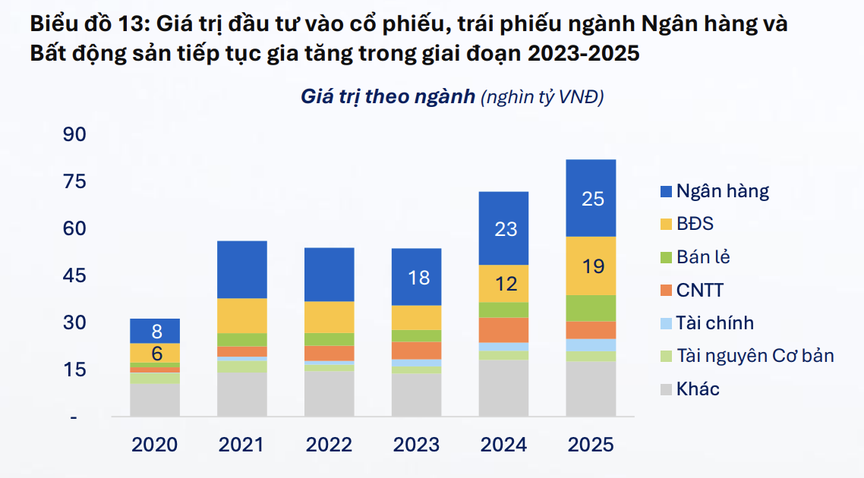
Thống kê Giá trị đầu tư vào cổ phiếu, trái phiếu ngành ngân hàng và bất động sản tiếp tục gia tăng trong giai đoạn 2023 - 2025. (Nguồn: FiinPro-X Platform)
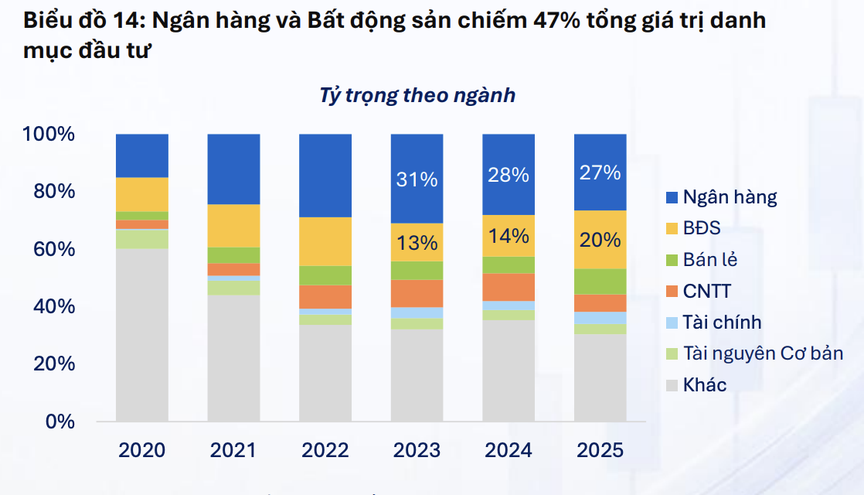
Ngân hàng và Bất động sản chiếm gần 50% danh mục của các quỹ đầu tư chứng khoán. (Nguồn: FiinPro-X Platform)
Từ góc độ quỹ đầu tư, ông Nguyễn Sang Lộc cho biết Dragon Capital ưu tiên lựa chọn từng doanh nghiệp, chứ không tập trung đơn thuần vào nhóm ngành. Nền tảng hoạt động và tăng trưởng lợi nhuận là những tiêu chí quan trọng. Quy mô doanh nghiệp cũng có thể tạo lợi thế về khả năng tiếp cận nguồn lực và thu hút dòng tiền đầu tư.
Đối với doanh nghiệp bất động sản, mặc dù được nhiều quỹ quan tâm nhưng chưa đủ để bảo đảm khả năng thu hút vốn của từng doanh nghiệp. Để trở thành địa chỉ đầu tư dài hạn, doanh nghiệp cần chứng minh chất lượng tài sản, khả năng tạo dòng tiền và hiệu quả sử dụng vốn. Quy mô phải đi cùng năng lực thực hiện và tính minh bạch.
Đề cập đến nguồn cung cổ phiếu, FiinGroup nhận định, về dài hạn, tăng trưởng tài sản quản lý sẽ đặt ra yêu cầu mở rộng chiều sâu của thị trường. Nếu nguồn cung cổ phiếu có quy mô, thanh khoản và tỷ lệ tự do chuyển nhượng phù hợp không tăng tương ứng, các quỹ lớn có thể gặp giới hạn về khả năng giải ngân và đa dạng hóa danh mục.
Khoảng trống còn nằm ở cấu trúc sản phẩm. FiinGroup chỉ ra, các loại hình quỹ đầu tư vào hạ tầng, bất động sản, quỹ nợ, quỹ đầu tư vào quỹ và quỹ đa tài sản hiện còn hạn chế. Điều này đặt ra yêu cầu đa dạng hóa loại hình và cách thức đầu tư, giúp nhà đầu tư có thêm lựa chọn phù hợp với nhu cầu.
Với quỹ bất động sản, báo cáo FiinGroup ghi nhận: Sau gần 10 năm, TCREIT vẫn là quỹ bất động sản niêm yết duy nhất, tài sản ròng chỉ khoảng 50 tỷ đồng và chủ yếu đầu tư cổ phiếu bất động sản. Điều này cho thấy mô hình REIT thực thụ tại Việt Nam chưa hình thành, do hạn chế về nguồn tài sản, vốn, định giá và thanh khoản.
Nhìn vào toàn ngành quản lý quỹ, FiinGroup chỉ ra ba xu hướng định hình ngành quản lý quỹ Việt Nam trong thời gian tới.
Thứ nhất, đổi mới sản phẩm, chuyển từ tăng số lượng quỹ sang mở rộng loại hình và tài sản đầu tư. Báo cáo nhận định thị trường còn dư địa phát triển các quỹ ETF theo ngành, theo chủ đề, ESG, trái phiếu và xa hơn là ETF chủ động. Việc mở rộng các loại hình quỹ và tài sản đầu tư sẽ giúp đáp ứng nhu cầu đa dạng hơn của nhà đầu tư.
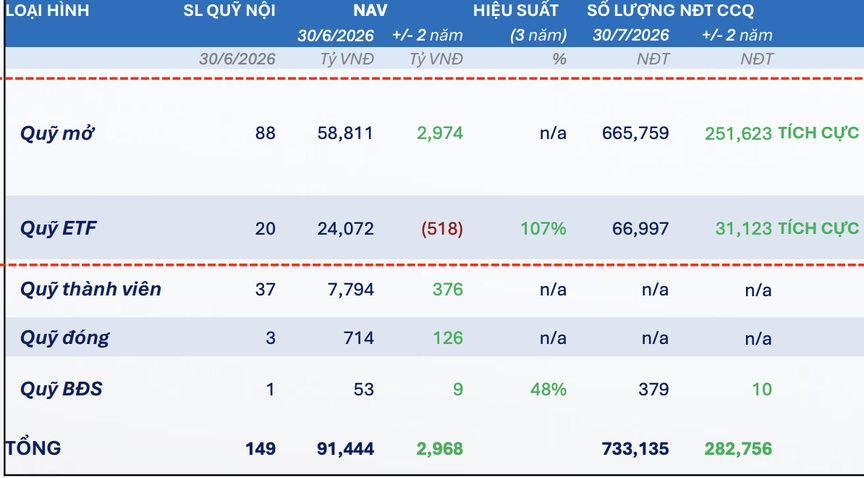
Nhóm quỹ cổ phiếu chiếm tỷ trọng áp đảo cả về số lượng và quy mô. (Nguồn: FiinGroup)
Thứ hai, mở rộng cơ hội từ dòng vốn quốc tế. Theo ước tính của FTSE Russell được FiinGroup dẫn lại, Việt Nam có thể thu hút khoảng 6 tỷ USD từ các quỹ đầu tư chủ động và thụ động sau khi thị trường chứng khoán được nâng hạng. Trong đó, cơ hội đối với các công ty quản lý quỹ trong nước chủ yếu nằm ở dòng vốn đầu tư chủ động, thông qua các quỹ quốc tế và nhà đầu tư tổ chức. Tuy nhiên, nâng hạng không bảo đảm dòng vốn dài hạn. Khả năng thu hút và duy trì nguồn vốn còn phụ thuộc vào kết quả đầu tư, thanh khoản, tính minh bạch và chất lượng quản lý.
Thứ ba, số hóa hoạt động phân phối và chuyên nghiệp hóa việc phục vụ nhà đầu tư. Ngành quản lý quỹ cần đồng thời mở rộng quy mô tài sản quản lý, số lượng nhà đầu tư và danh mục sản phẩm, trong khi vẫn kiểm soát chi phí hoạt động. Các nền tảng đầu tư tích hợp sẽ giúp công ty quản lý quỹ kết nối hoạt động đầu tư, giao dịch, kế toán và báo cáo, đồng thời triển khai thêm sản phẩm, dịch vụ mới.
Đối với thị trường bất động sản, những xu hướng trên mở ra cơ hội phát triển các quỹ đầu tư chuyên biệt, mở rộng nguồn vốn từ nhà đầu tư trong nước và quốc tế. Đặc biệt, sự phát triển của quỹ bất động sản và quỹ hạ tầng có thể tạo thêm kênh huy động vốn dài hạn cho các tài sản có khả năng tạo dòng tiền. Đây là những loại hình quỹ mà FiinGroup đánh giá vẫn còn hạn chế tại Việt Nam.
Tuy nhiên, khả năng thu hút dòng vốn quốc tế còn phụ thuộc vào kết quả đầu tư, thanh khoản, tính minh bạch và chất lượng quản lý. Đối với doanh nghiệp bất động sản, cơ hội tiếp cận nguồn vốn mới sẽ gắn với khả năng đáp ứng yêu cầu đầu tư của các quỹ, nhất là thông qua phát hành cổ phiếu, trái phiếu hoặc phát triển các tài sản phù hợp với quỹ đầu tư chuyên biệt.
Nguồn: https://reatimes.vn/phat-trien-quy-dau-tu-mo-them-kenh-von-dai-han-cho-bat-dong-san-202260927190727807.htm